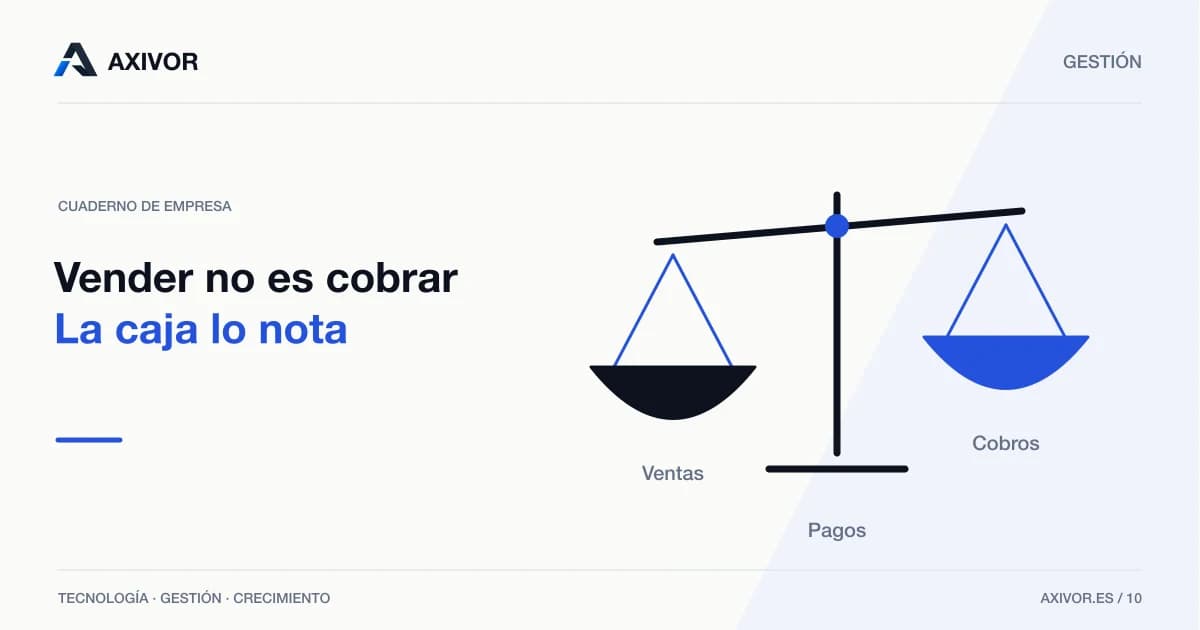
Puedes vender más y tener menos dinero porque el resultado económico y los movimientos de caja siguen recorridos distintos. Las ventas pendientes de cobro, los pagos de deudas anteriores y las inversiones pueden consumir liquidez aunque la actividad muestre beneficio. Necesitas revisar ambas perspectivas antes de comprometer nuevos pagos.
Autoría: Equipo AXIVOR.
El beneficio compara ingresos y gastos reconocidos. La tesorería mira dinero disponible, entradas y salidas. El cálculo contable y fiscal concreto depende de tu actividad, régimen y operaciones.
Una venta no siempre es un cobro
El principio contable de devengo recoge los efectos de las operaciones cuando ocurren, con independencia del pago o cobro. Por eso una empresa puede reconocer un ingreso y tener todavía una cuenta pendiente con su cliente.
No deduzcas el momento de reconocimiento únicamente de la fecha de la factura. Un servicio en curso, un anticipo o una operación con condiciones particulares requiere revisar qué ha ocurrido realmente. La documentación debe explicar la prestación y sus condiciones.
En la previsión de caja, distingue lo facturado de lo cobrado y de lo que esperas cobrar. Un cliente que suele retrasarse no debería aparecer como dinero seguro sin explicación. Conviene identificar fecha acordada, probabilidad de cobro e incidencias abiertas.
Hay salidas que no son gastos del periodo
Pagar una factura antigua reduce caja ahora, aunque el gasto pudiera haberse reconocido antes. Devolver el principal de un préstamo reduce deuda y dinero; no se convierte por ello en un gasto equivalente del mes. Los intereses tienen un tratamiento diferenciado.
Comprar un equipo también exige separar pago y reconocimiento del gasto. Según el caso, el coste se incorpora como activo y se distribuye mediante amortización. No utilices el desembolso completo como gasto mensual sin revisar el criterio correspondiente.
La situación inversa también existe: recibir financiación aumenta el banco, pero no significa haber vendido más ni generado beneficio. Si no separas esos movimientos, puedes interpretar una entrada de préstamo como mejora del negocio ordinario.
El saldo bancario tampoco es dinero libre
Una cuenta con saldo positivo puede tener pagos comprometidos, cuotas de financiación o importes tributarios pendientes. Antes de decidir una compra, pregunta qué parte de ese dinero está disponible después de atenderlos.
El IVA añade una distinción importante: el repercutido al cliente no debe confundirse con ingresos propios, y el soportado no es automáticamente deducible. La AEAT establece requisitos materiales, documentales y registrales para deducirlo.
No calcules una reserva fiscal universal aplicando un porcentaje fijo a todos los cobros. La previsión debe partir del régimen, de los registros y de las obligaciones reales. Los ejemplos siguientes excluyen impuestos para aislar la diferencia entre resultado y caja; no representan una liquidación tributaria.
Caso hipotético: el crecimiento consume caja
Una empresa de servicios empieza el mes con 5.000 euros en el banco. Reconoce ingresos de 15.000 euros por trabajos terminados y gastos del mismo periodo de 9.000 euros. No hay otros ajustes en este ejemplo simplificado.
Su resultado antes de impuestos es 15.000 − 9.000 = 6.000 euros. Sin embargo, solo cobra 7.000 euros de esas ventas y paga los 9.000 euros de gastos. Además, devuelve 1.000 euros de principal de un préstamo y paga 2.000 euros de una deuda con un proveedor de un periodo anterior.
La caja final es 5.000 + 7.000 − 9.000 − 1.000 − 2.000 = 0 euros. Los 8.000 euros de ventas no cobradas siguen pendientes. El beneficio de 6.000 euros no se ha convertido en 6.000 euros disponibles.
La conciliación entre ambas perspectivas resulta clara: al resultado de 6.000 se le restan 8.000 de ingresos pendientes de cobro y 3.000 de salidas por deuda previa y principal del préstamo. La variación de caja es de −5.000 euros, que consume el saldo inicial.
La respuesta no es emitir más facturas sin analizar condiciones. La empresa necesita revisar cuándo cobrará, qué pagos se acercan y si podrá financiar el siguiente trabajo. Con saldo cero, una venta rentable puede exigir una salida que todavía no puede atender.
Construye una previsión por semanas
Parte del dinero utilizable hoy y coloca los cobros y pagos en la semana en que esperas que ocurran. Incluye sueldos si los hay, proveedores, alquileres, deuda, impuestos previstos e inversiones comprometidas. No mezcles presupuesto de ventas con cobros confirmados.
Prepara al menos un escenario base y otro con retrasos. En el segundo, mueve el cobro de tu cliente principal a una fecha posterior y observa el saldo mínimo. El ejercicio no predice el futuro: muestra cuánto dependes de una hipótesis.
Actualiza la previsión con movimientos reales. Si una fecha cambia, conserva la explicación: factura discutida, aprobación pendiente o retraso comercial. Así podrás reclamar, negociar condiciones o estudiar financiación con tiempo.
Decisiones que mejoran la información
Revisa condiciones de cobro antes de aceptar un proyecto grande. Puedes estudiar anticipos o hitos, pero deben documentarse y facturarse según proceda; no son solo una casilla en la previsión. Del mismo modo, una negociación de pagos necesita acuerdo con el proveedor.
Mantén una lista de facturas pendientes y vincula cada movimiento al documento correspondiente. Para ordenar ese trabajo, consulta cómo preparar facturas para la gestoría. Después integra la información en una revisión mensual de las cuentas.
Evita resolver una tensión estructural de caja con financiación sin analizar márgenes y plazos. Un préstamo puede aportar tiempo, pero también incorpora devoluciones futuras. La viabilidad requiere estudiar el negocio completo, no solo el saldo de hoy.
Checklist para detectar tensiones
- ¿Se distinguen ventas, cobros y anticipos?
- ¿Las facturas pendientes tienen fecha y responsable de seguimiento?
- ¿Se han incluido pagos de deudas anteriores?
- ¿Principal e intereses están identificados por separado?
- ¿La previsión incorpora inversiones y obligaciones tributarias estimadas?
- ¿Sabes qué ocurre si se retrasa el mayor cobro?
- ¿El saldo previsto coincide después con lo que realmente pasó?
Preguntas frecuentes
¿Si tengo dinero en el banco significa que gano dinero?
No necesariamente. Puede proceder de financiación, aportaciones o cobros de periodos anteriores. Revisa ingresos, gastos y origen de las entradas para interpretar el saldo.
¿Una empresa con beneficio puede tener problemas para pagar?
Sí. El ejemplo muestra cómo ingresos pendientes y pagos de deuda consumen caja. La rentabilidad no elimina el riesgo de desfase entre entradas y salidas.
¿La previsión de caja sirve para calcular mis impuestos?
No por sí sola. Ayuda a reservar liquidez para pagarlos, pero la determinación tributaria exige registros, documentación y criterios específicos. No traslades automáticamente el calendario de cobros al cálculo fiscal.
Lleva una pregunta concreta a la revisión
En gestión para negocios puedes plantear cómo conectar registros y decisiones. Cuéntanos qué pagos necesitas anticipar y qué información tienes. Una revisión personalizada debe comprobar saldos, documentos y condiciones de cobro antes de recomendar compromisos o financiación.
Fuentes consultadas
Consulta: 7 noviembre 2026. Contenido divulgativo de Equipo AXIVOR, sin revisión legal o financiera individual atribuida.
- BOE: Real Decreto 1514/2007, Plan General de Contabilidad, primera parte, principio de devengo y elementos de las cuentas anuales; segunda parte, inmovilizado material e instrumentos financieros.
- AEAT: requisitos para deducir el IVA.