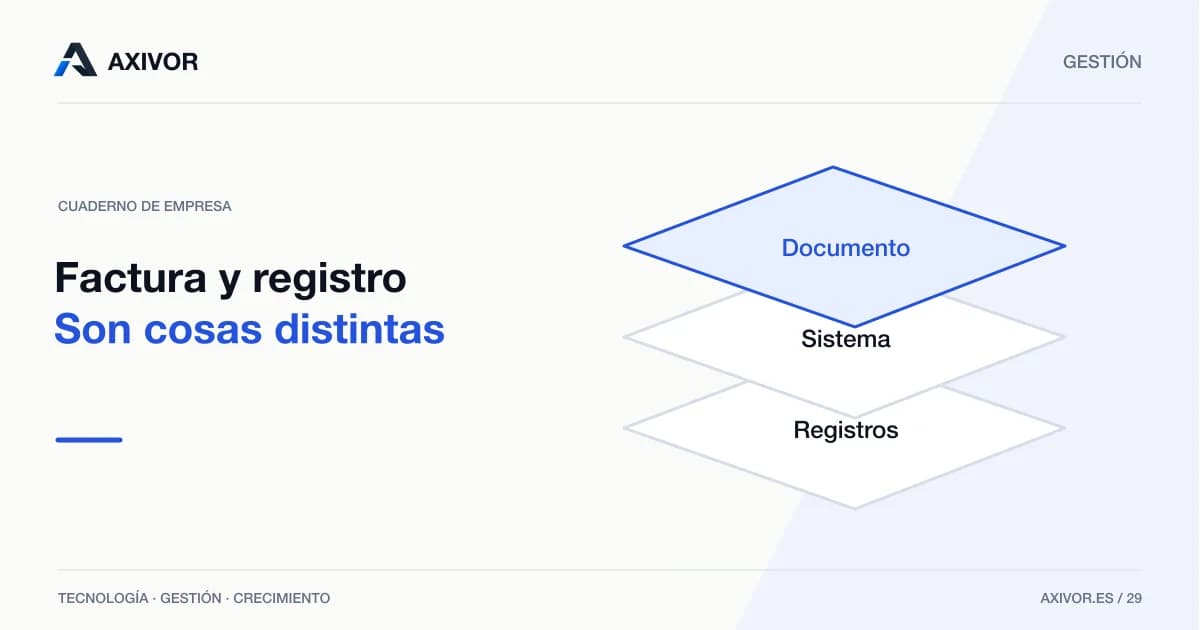
La factura electrónica, los sistemas informáticos de facturación y VERI*FACTU están relacionados, pero resuelven cuestiones distintas. Una factura es el documento de la operación; un SIF es el sistema que interviene en su expedición; VERI*FACTU es una modalidad de remisión de registros a la AEAT. Confundirlos puede llevarte a contratar una función que no cubre lo que necesitas.
Autoría: Equipo AXIVOR.
La explicación siguiente sirve para ordenar preguntas y tareas. Para decidir qué obligaciones te corresponden hay que revisar actividad, territorio, destinatarios, sistema utilizado y normativa aplicable. No todos los negocios ni todas sus operaciones tienen necesariamente el mismo encaje.
Factura electrónica: el documento y su intercambio
En el régimen general del Reglamento de facturación, la factura electrónica se expide y recibe en formato electrónico y debe cumplir los requisitos correspondientes. Ese concepto general no debe confundirse con los requisitos específicos de la facturación electrónica obligatoria entre empresarios y profesionales.
El Real Decreto 238/2026 desarrolla ese sistema B2B y contempla formatos estructurados, intercambio y comunicación de determinados estados. Por tanto, enviar un PDF por correo no demuestra cumplir el sistema obligatorio B2B. Un documento legible para una persona y un mensaje procesable automáticamente no son capacidades equivalentes.
Para tu negocio, la pregunta práctica es cómo llegará la factura al destinatario, qué formato necesita y cómo se gestionarán los estados que correspondan. También debes poder recibir y conservar las facturas de tus proveedores. La emisión es solo una parte del circuito.
SIF: cómo funciona el sistema de facturación
El Reglamento aprobado por el Real Decreto 1007/2023 establece requisitos para los sistemas informáticos de facturación dentro de su ámbito. Busca integridad, conservación, accesibilidad, legibilidad, trazabilidad e inalterabilidad de los registros.
La definición considera el conjunto que admite información de facturación, la conserva y la procesa para producir otros resultados. No se decide únicamente por el nombre comercial del programa o por dónde están guardados los datos.
Antes de concluir que te afecta, revisa el ámbito subjetivo y objetivo. El reglamento contempla exclusiones y particularidades, entre ellas las relativas al SII y a los regímenes forales. No es correcto resumirlo como «toda persona que emite cualquier documento está obligada a lo mismo».
VERI*FACTU: una modalidad, no el nombre de todo
La AEAT distingue dos modalidades de funcionamiento: VERI*FACTU y NO VERI*FACTU. La primera remite registros de facturación a la Agencia Tributaria; la segunda conserva los registros con sus requisitos específicos. No debe presentarse esta última como una opción sin controles.
El registro enviado no es la factura electrónica ni contiene necesariamente toda su información. Esa diferencia aparece expresamente en las cuestiones generales de AEAT. La remisión del registro no sustituye la entrega del documento al cliente ni convierte en presentada una autoliquidación.
También conviene distinguir un QR tributario de un sello de aprobación. El reglamento regula su incorporación en las facturas expedidas con los sistemas afectados y reserva la leyenda de factura verificable a los supuestos de remisión correspondientes. Ver un QR no acredita que Hacienda haya validado el tratamiento fiscal completo de la operación.
Qué comprobar sobre calendario y garantías
Para conocer cuándo te resulta exigible cada obligación, consulta por separado las disposiciones de efectos del régimen SIF y las de factura electrónica B2B. No deduzcas una fecha de la otra ni conviertas una noticia en norma.
Según el estado normativo de las fuentes consultadas el 7 de noviembre de 2026, la disposición final cuarta del Real Decreto 1007/2023 y la nota informativa de AEAT sobre los plazos aprobados recogen este calendario para los usuarios de SIF incluidos en el ámbito del reglamento:
- Antes del 1 de enero de 2027: contribuyentes del Impuesto sobre Sociedades del artículo 3.1.a), con las exclusiones y límites previstos en ese artículo.
- Antes del 1 de julio de 2027: los restantes obligados del artículo 3.1: contribuyentes del IRPF que desarrollen actividades económicas, contribuyentes del Impuesto sobre la Renta de no Residentes que obtengan rentas mediante establecimiento permanente y entidades en régimen de atribución de rentas que desarrollen actividades económicas.
En esa misma consulta, el portal de AEAT incluye una comunicación de Hacienda sobre una previsión de ampliación. Ese anuncio no modifica por sí solo las fechas de la disposición citada ni se presenta aquí como un nuevo calendario aprobado. Comprueba posibles cambios normativos antes de planificar la adaptación.
Respecto al software, pide la declaración responsable del productor para la versión que utilizarás. No es una homologación otorgada por la AEAT. Una declaración del fabricante tampoco permite prometer que cualquier dato introducido por el usuario recibirá el tratamiento tributario correcto.
Caso hipotético: una factura, varios recorridos
Un estudio presta a otra empresa un servicio por 1.000 euros de base. Para centrarnos en el flujo documental, no calculamos impuestos: su tratamiento se revisaría según la operación real.
El estudio comprueba tres cuestiones independientes. Primero, que la factura identifica correctamente el servicio y al destinatario. Segundo, si su sistema entra en el reglamento SIF y cómo genera y conserva o remite el registro. Tercero, qué formato y canal de intercambio le corresponden en el sistema B2B cuando le resulte exigible.
Si el programa remite el registro VERI*FACTU, eso no acredita que la factura haya llegado al departamento de compras. Si el cliente descarga el documento, eso no demuestra haber pagado. Y si el banco registra el cobro, todavía hay que relacionarlo con la factura. Separar esos estados evita dar por terminado un circuito incompleto.
Checklist para hablar con tu proveedor y gestoría
- Identifica si facturas a empresas, particulares o administraciones.
- Describe territorios, operaciones especiales y sistemas que intervienen.
- Pregunta por formato e intercambio B2B, no solo por PDF.
- Comprueba modalidad SIF, registros y gestión de incidencias.
- Solicita declaración responsable identificada por versión.
- Distingue emisión, remisión de registro, entrega, cobro y presentación fiscal.
- Contrasta cada calendario en su norma y concreta tu caso.
Si estás comparando aplicaciones, puedes utilizar las pruebas de cómo elegir un programa de facturación. La página de AXIVOR Gestoría sigue indicando «Sale pronto» en la fecha consultada; no debe interpretarse como disponibilidad actual ni como acreditación de todas las capacidades descritas en esta guía.
Preguntas frecuentes
¿VERI*FACTU sustituye a mi gestoría?
No determina por sí solo la clasificación de todas las operaciones, las deducciones o las obligaciones de tu actividad. El envío de registros tiene un alcance distinto del análisis y la presentación tributaria.
¿Tengo que dejar de usar todas mis hojas de cálculo?
No existe una conclusión universal basada en la marca Excel. Hay que revisar qué funciones realiza el conjunto utilizado para facturar. Una hoja de análisis interno no equivale automáticamente a un SIF; tampoco debe presumirse que un proceso de facturación queda fuera por usar una hoja.
¿Una factura sin QR es siempre inválida?
No. La AEAT explica que no todas las facturas deben incorporarlo y que su ausencia no determina por sí sola la deducibilidad del IVA. Deben examinarse el ámbito del emisor y los requisitos aplicables a la operación.
Prepara tu mapa de facturación
En gestión para negocios puedes orientar la conversación y contarnos tu circuito actual. Lleva un ejemplo sin datos sensibles y explica quién emite, recibe, registra y cobra. Con esa información se puede delimitar una revisión personalizada sin prometer cumplimiento por una etiqueta.
Fuentes consultadas
Consulta: 7 noviembre 2026. Contenido divulgativo de Equipo AXIVOR, sin atribución de revisión legal.
- BOE: Real Decreto 1619/2012, artículos 8 bis y 9.
- BOE: Real Decreto 1007/2023, artículos 1, 3, 13 y 16, y disposición final cuarta.
- BOE: Real Decreto 238/2026, artículos 2, 6, 7 y 10.
- AEAT: cuestiones generales SIF: registros, modalidades y diferencias documentales.
- AEAT: conceptos y definiciones SIF: QR y definición de sistema.
- BOE: disposición final cuarta del Real Decreto 1007/2023 y AEAT: nota informativa sobre los plazos aprobados: calendario normativo consultado el 7 de noviembre de 2026.
- AEAT: portal SIF y VERI*FACTU: comunicación de previsión de ampliación.