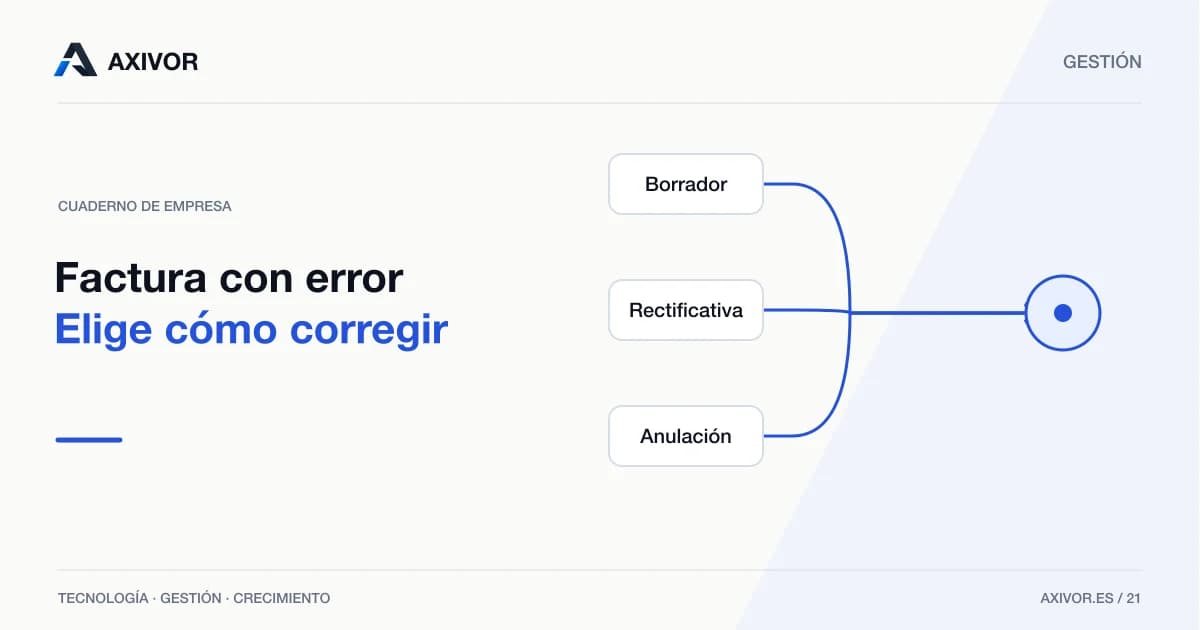
Para corregir un error de facturación, primero determina si estás ante un borrador, una factura ya expedida o un registro informático incorrecto. Borrar el PDF o pulsar «anular» no resuelve automáticamente la corrección. El procedimiento depende de lo ocurrido y de los documentos y registros que ya existen.
Autoría: Equipo AXIVOR.
Antes de actuar, reúne la factura, la operación que documenta, los mensajes del cliente y los cobros relacionados. Indica también si se ha registrado o declarado. Con esos hechos se decide el tratamiento; la etiqueta de un botón no sustituye al Reglamento de facturación.
Comprueba si sigue siendo un borrador
Un borrador permite revisar datos antes de expedir la factura. Pero no basta con que el archivo continúe en tu ordenador o no se haya enviado por correo: el sistema puede haber expedido ya la factura y generado su registro.
La AEAT distingue la preparación temporal de datos de la emisión definitiva. Pregunta al proveedor cuándo se produce esa transición y qué evidencias conserva. Si no sabes en qué estado está el documento, detén la modificación y verifica el historial.
En un auténtico borrador puedes corregir la propuesta antes de emitir. En una factura expedida necesitas preservar lo que ocurrió y aplicar el procedimiento que corresponda. Renombrar el archivo como «borrador» después no cambia su historia.
Cuándo entra una factura rectificativa
El artículo 15 del Reglamento de facturación prevé rectificativas cuando la original incumple requisitos obligatorios, cuando las cuotas se determinaron incorrectamente o cuando concurren circunstancias de modificación de la base imponible previstas legalmente.
La rectificación se documenta mediante una nueva factura con los datos identificativos de la rectificada, salvo las excepciones reguladas. Las rectificativas llevan serie específica conforme al artículo 6. Pide que el documento explique la causa y deje claro qué se modifica.
No todos los cambios son una rebaja. Puede corregirse un dato obligatorio o aumentar un importe cuando proceda. Tampoco cualquier sustitución de un documento tiene necesariamente carácter rectificativo: el Reglamento contempla supuestos particulares, como ciertos canjes de facturas simplificadas.
Diferencias o sustitución: que los importes se entiendan
El Reglamento permite expresar directamente el importe de la rectificación o consignar cómo quedan los importes después, indicando igualmente lo rectificado. La forma elegida debe resultar comprensible y trasladarse correctamente a los registros.
Imagina una factura de 1.000 euros de base que debía ser de 900. En una corrección por diferencias, el ajuste de base es de −100 euros. Si se documenta por sustitución, se muestran los valores correctos y se indica la rectificación correspondiente. No deben sumarse original y sustitución como si fueran dos ventas independientes.
La cuota tributaria debe revisarse con el tratamiento de la operación. No copies automáticamente la configuración anterior si el error estaba precisamente en el impuesto. Las correcciones que afectan a declaraciones necesitan además revisar cómo se regulariza el periodo correspondiente.
Qué significa un registro de anulación
El reglamento SIF contempla registros de alta y de anulación. La AEAT explica que un registro de anulación debe vincularse al alta que se anula y que ambos permanecen para preservar la integridad de la cadena.
Anular un registro no es una alternativa libre a emitir una rectificativa cuando esta procede. Hay que separar la corrección del documento que acredita la operación de la corrección técnica del registro. Una operación inexistente registrada por error y una devolución de una venta real plantean situaciones diferentes.
Las FAQ de AEAT también indican que debe mantenerse el número de una factura emitida aunque posteriormente se anule. No reutilices ese número para ocultar lo sucedido ni reconstruyas la serie borrando el historial.
Caso hipotético: descuento posterior y devolución de dinero
Una empresa factura un servicio por 1.000 euros de base. Después acuerda con el cliente una reducción de 100 euros por una parte del trabajo que no se realizó. Para el ejemplo, suponemos una operación sujeta al 21 % de IVA, sin retención, y que procede rectificar por esa reducción. Ese tipo no se propone para otros servicios.
La factura original suma 1.000 + 210 = 1.210 euros. La rectificación por diferencias reduce la base en 100 euros y la cuota en 21: el ajuste total es de −121 euros. El importe final de la operación queda en 900 + 189 = 1.089 euros.
Si el cliente ya había pagado 1.210 euros, hay 121 euros que devolver o compensar conforme a lo acordado. Si no había pagado, la deuda pendiente queda en 1.089 euros. La documentación fiscal y el movimiento de dinero se relacionan, pero la rectificativa no ejecuta por sí sola una transferencia.
Un impago no equivale a una venta anulada
Que un cliente no pague no significa que el servicio no se haya prestado. No elimines la venta para hacer desaparecer la deuda. La modificación de la base por créditos incobrables tiene condiciones y trámites específicos que no se resuelven con una rectificativa genérica.
Del mismo modo, una discrepancia comercial requiere aclarar si hay un error, un descuento acordado o una resolución de la operación. Conserva las comunicaciones que permitan justificarlo. Si el importe ya se declaró, avisa antes de preparar el siguiente periodo.
Para prevenir errores de origen, utiliza la guía de organización de facturas. Si la duda está en el sistema, consulta las diferencias entre factura electrónica y VERI*FACTU.
Checklist y errores que debes evitar
- Identifica la operación y el estado real del documento.
- Conserva original, número y evidencias del error.
- Determina con tu asesoramiento si procede rectificación u otra actuación.
- Comprueba base, cuota y efecto sobre el saldo del cliente.
- Enlaza los nuevos documentos y registros con los anteriores.
- Revisa comunicación al cliente, cobro y declaraciones afectadas.
Evita sobrescribir la factura expedida, emitir una segunda venta sin explicar la primera o usar un importe negativo sin causa. Tampoco cambies fechas para que el error parezca pertenecer a otro periodo.
Preguntas frecuentes
¿Si aún no la ha visto el cliente puedo borrarla?
No lo deduzcas de ese dato. Comprueba si ya fue expedida y si existe registro de alta. La falta de entrega no convierte automáticamente la factura en borrador.
¿Una rectificativa siempre devuelve dinero?
No. Puede corregir datos o incrementar importes cuando proceda. Incluso si reduce la deuda, la devolución depende de si hubo cobro y de cómo se acuerde regularizarlo.
¿Puedo esperar a la siguiente revisión ordinaria?
Comunica el error en cuanto lo detectes. El artículo 15 exige expedir la rectificativa tan pronto se conozcan las circunstancias, con sus límites. No confundas una fecha interna de entrega con autorización para posponerla.
Revisa el error antes de tocar el historial
Consulta nuestro enfoque de gestión y explícanos qué ocurrió. La revisión personalizada necesita documentos, causa, fechas, registros y situación del cobro; sin ellos no es responsable recomendar una anulación concreta.
Fuentes consultadas
Consulta: 7 noviembre 2026. Información divulgativa de Equipo AXIVOR; no acredita revisión legal individual.
- BOE: Real Decreto 1619/2012, artículos 6 y 15.
- AEAT: facturas rectificativas: causas, contenido y momento de expedición.
- AEAT: registros de facturación de anulación: vinculación y mantenimiento de numeración e historial.
- AEAT: conceptos y definiciones SIF: borradores y emisión definitiva.